
Am 12.10.2022 befragte ich die Staatsregierung bezüglich der Personalausstattung der Finanzverwaltung und hierbei insbesondere bezüglich der Betriebsprüfungen, der Umsatzsteuersonderprüfungen und der Lohnsteueraußenprüfung. Meine Fragen wurden am 08.11.2022 von dem Staatsministerium für Finanzen und für Heimat beantwortet:
Die Staatsregierung wird gefragt:
1.1 Wie hoch ist der gesamte Personalbestand der Finanzämter in der Betriebsprüfung in Vollzeitäquivalenten und wie hoch ist der entsprechende Bestand der Planstellen (jeweils für die Jahre 2019 bis 2022, absolut sowie im Verhältnis zur Gesamtzahl der Betriebe)?
Der Personalbestand der Finanzämter in der Betriebsprüfung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte) betrug zum 01.01.2019 1 887,4, zum 01.01.2020 1 911,3, zum 01.01.2021 1 938,1 und zum 01.01.2022 1 922,4 Vollzeitäquivalente.
Im Verhältnis zu den Betrieben sind dies rechnerisch zum 01.01.2019 0,12 Prozent, zum 01.01.2020 0,12 Prozent, zum 01.01.2021 0,13 Prozent und zum 01.01.2022 0,12 Prozent.
Die Gesamtzahl aller Betriebe (inkl. sonstiger Fallarten) betrug laut Betriebskartei zum 01.01.2019 1 542 964 (vgl. die Antwort zu Frage 1.2).
Die Planstellen der Steuerverwaltung sind im Haushaltsplan ausgewiesen, aber nicht auf einzelne Aufgabenbereiche aufgeteilt. Deshalb ist es nicht möglich, Stellenbestände für verschiedene Arbeitsgebiete zu nennen.
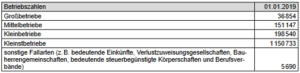
1.2 Wie hoch war und ist die Gesamtzahl der Kleinst-, Klein-, Mittel- und Großbetriebe jeweils für die Jahre 2019 bis 2022?
Die Betriebszahlen werden grundsätzlich nur alle drei Jahre, jeweils zu Beginn eines neuen Prüfungsturnus, erhoben. Der 23. Prüfungsturnus wurde um zwei Jahre verlängert. Die neue Einstufung erfolgt zum 01.01.2024.
Für die Jahre 2019 bis 2022 ist der Fallbestand zum 01.01.2019 maßgeblich.
2.1 Wie ist der tatsächliche und der angestrebte Prüfungsturnus bei Kleinst-, Klein-, Mittel und Großbetrieben in den Jahren 2019 bis 2022?
2.2 Wie viele Betriebe wurden jeweils in die Prüfungsgeschäftspläne aufgenommen?
2.3 Wie viele davon wurden abschließend geprüft?
Die Fragen 2.1 bis 2.3 werden gemeinsam wie folgt beantwortet.
Es wird ausdrücklich darauf hingewiesen, dass der rechnerischen Größe Prüfungsturnus für die Fallauswahl in der Betriebsprüfung nur eine geringe Bedeutung zukommt. Die Auswahl der zu prüfenden Fälle richtet sich nach den gesetzlichen Vorgaben und den Vorschriften der Betriebsprüfungsordnung. Sie erfolgt dabei vor allem anhand des steuerlichen Risikos bestimmter Sachverhalte und Branchen im betreffenden Einzelfall und nicht danach, wie lange die letzte Prüfung zurückliegt.
Großbetriebe werden in der Regel lückenlos für jeden Veranlagungszeitraum geprüft (Anschlussprüfung). Insbesondere bei Kleinstbetrieben ist eine umfassende Sachverhaltsermittlung, wie sie nur von der Betriebsprüfung vorgenommen werden kann, in einem Großteil der Fälle weder erforderlich noch zielführend. Dem Prüfungsturnus
kommt insoweit nur eine sehr eingeschränkte Aussagekraft zu.
Dies vorausgeschickt ergeben sich für die Jahre 2019 bis 2021 folgende statistische Daten: Der Prüfungsturnus für Großbetriebe betrug in Bayern 2019 5,48 Jahre, 2020 5,87 Jahre und 2021 6,09 Jahre. Für Mittelbetriebe betrug der Prüfungsturnus in Bayern 2019 23,34 Jahre, 2020 25,11 Jahre und 2021 27,41 Jahre. Der Prüfungsturnus für Kleinbetriebe betrug in Bayern 2019 43,68 Jahre, 2020 45,81 Jahre und 2021 46,34 Jahre. Der Prüfungsturnus für Kleinstbetriebe betrug in Bayern 2019 163,29 Jahre, 2020 177,75 Jahre und 2021 180,08 Jahre.
Für das aktuelle Jahr 2022 liegen noch keine statistischen Erhebungen vor.
Der Prüfungsgeschäftsplan ist eine fortlaufend geführte Datei, die nur in ihrem aktuellen Bestand abgerufen werden kann. Eine historische Darstellung, wie viele Betriebe in den Jahren 2019 bis einschließlich 2022 in den jeweiligen Prüfungsgeschäftsplan aufgenommen wurden und wie viele von diesen abschließend geprüft worden sind, ist nicht möglich.
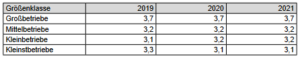
3.1 Wie viele Veranlagungszeiträume wurden in den Betriebsprüfungen von 2019 bis 2021 jeweils im Durchschnitt geprüft, gegliedert nach Größenklassen und Jahren?
Der durchschnittliche Prüfungszeitraum (in Jahren) ergibt sich wie folgt:
3.2 Wie hoch ist der Personalbestand der Finanzämter in der Amtsbetriebsprüfung, Großbetriebsprüfung, Steuerfahndung, Umsatzsteuersonderprüfung und der Lohnsteueraußenprüfung in Vollzeitäquivalenten?
3.3 Wie hoch ist der entsprechende Bestand der Planstellen, jeweils für die Jahre 2019 bis 2022?
Die Fragen 3.2 und 3.3 werden gemeinsam wie folgt beantwortet.
Hinsichtlich des Personalbestands der Finanzämter in der Betriebsprüfung wird auf die Antwort zu Fragenkomplex 1 verwiesen. Im Übrigen wird in Bayern nicht zwischen Amtsbetriebsprüfung und Großbetriebsprüfung unterschieden. Der Personalbestand in der Steuerfahndung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte) betrug zum 01.01.2019 503,4 Vollzeitäquivalente, zum 01.01.2020 497,9 Vollzeitäquivalente, zum 01.01.2021 502,4 Vollzeitäquivalente und zum 01.01.2022 516,1 Vollzeitäquivalente. Der Personalbestand in der Umsatzsteuersonderprüfung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte) betrug zum 01.01.2019 232,2,
zum 01.01.2020 241,2, zum 01.01.2021 244,2 und zum 01.01.2022 236,3 Vollzeitäquivalente. Der Personalbestand in der Lohnsteueraußenprüfung (ohne Sachgebiets-leiterinnen und -leiter und Kanzleikräfte) betrug zum 01.01.2019 288,3, zum 01.01.2020 297,1, zum 01.01.2021 293,3 und zum 01.01.2022 295,3 Vollzeitäquivalente.
Die Planstellen der Steuerverwaltung sind im Haushaltsplan ausgewiesen, aber nicht auf einzelne Aufgabenbereiche aufgeteilt. Deshalb ist es nicht möglich, Stellenbestände für verschiedene Arbeitsgebiete zu nennen.
4.1 Wie hoch war das gesamte und wie das durchschnittliche Mehrergebnis von Betriebsprüfungen, Umsatzsteuersonderprüfungen und Lohnsteueraußenprüfungen (auch in Relation zur ursprünglich festgesetzten Steuer) jeweils in den Jahren 2018 bis 2021 und – soweit möglich – aufgegliedert nach Betriebsgrößen?
Das Gesamt-Mehrergebnis aus Betriebsprüfungen in den Jahren 2018 bis 2021 je Betriebsgrößenklasse ergibt sich wie folgt:
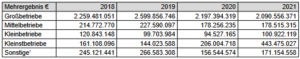
1 „Sonstige“ s. Frage 1.2
Das durchschnittliche Mehrergebnis aus Betriebsprüfungen in den Jahren 2018 bis 2021 ergibt sich – aufgeteilt nach Betriebsgrößenklassen – wie folgt:
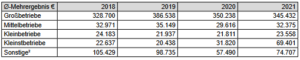
2 „Sonstige“ s. Frage 1.2
Das Mehrergebnis der Umsatzsteuersonderprüfung betrug im Jahr 2018 insgesamt 349.374.411 Euro, im Jahr 2019 insgesamt 254.654.976 Euro, im Jahr 2020 insgesamt 208.036.050 Euro und im Jahr 2021 insgesamt 228.345.656 Euro. Das Mehrergebnis der Umsatzsteuersonderprüfung je Prüfung betrug im Jahr 2018 43.891 Euro, im Jahr 2019 33.310 Euro, im Jahr 2020 26.760 Euro und im Jahr 2021 31.440 Euro.
Die Mehrergebnisse der Lohnsteueraußenprüfung betrugen im Jahr 2018 bei Betrieben mit 500 und mehr Arbeitnehmern 35.152.801 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 26.719.176 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 21.931.404 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 25.412.230 Euro. Die Mehrergebnisse der Lohnsteueraußenprüfung betrugen im Jahr 2019 bei Betrieben mit 500 und mehr Arbeitnehmern 40.602.924 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 22.401.838 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 23.132.249 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 20.275.954 Euro. Im Jahr 2020 betrugen die Mehrergebnisse der Lohnsteueraußenprüfung bei Betrieben mit 500 und mehr Arbeitnehmern 47.004.618 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 18.324.094 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 20.587.530 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 21.970.569 Euro. Im Jahr 2021 betrugen die Mehrergebnisse der Lohnsteueraußenprüfung bei Betrieben mit 500 und mehr Arbeitnehmern 93.444.586 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 19.657.611 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 23.050.508 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 21.044.499 Euro.
Die Mehrergebnisse der Lohnsteueraußenprüfung pro Prüfung betrugen im Jahr 2018 bei Betrieben mit 500 und mehr Arbeitnehmern 132.153 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 23.708 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 6.483 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 4.102 Euro. Im Jahr 2019 betrugen die Mehrergebnisse der Lohnsteueraußenprüfung pro Prüfung bei Betrieben mit 500 und mehr Arbeitnehmern 134.003 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 20.533 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 7.113 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 3.919 Euro. Im Jahr 2020 betrugen die Mehrergebnisse der Lohnsteueraußenprüfung pro Prüfung bei Betrieben mit 500 und mehr Arbeitnehmern 210.783 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 20.799 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 8.074 Euro und bei Betrieben mit weniger als 20 Arbeitnehmern 4.866 Euro. Im Jahr 2021 betrugen die Mehrergebnisse der Lohnsteueraußenprüfung pro Prüfung bei Betrieben mit 500 und mehr Arbeitnehmern 424.748 Euro, bei Betrieben mit 100 bis 499 Arbeitnehmern 22.569 Euro, bei Betrieben mit 20 bis 99 Arbeitnehmern 9.944 Euro und bei Betrieben
mit weniger als 20 Arbeitnehmern 5.104 Euro.
4.2 Welcher Anteil der umsatzsteuerpflichtigen Unternehmen wurde jeweils in den Jahren 2018 bis 2021 einer Umsatzsteuersonderprüfung unterzogen (Prüfungsquote)?
4.3 Welches durchschnittliche Mehrergebnis resultierte aus diesen Prüfungen, jeweils auch nach Betriebsgröße?
Die Fragen 4.2 und 4.3 werden gemeinsam wie folgt beantwortet.
Die Prüfungsquote bei der Umsatzsteuersonderprüfung betrug im Jahr 2018 0,61 Prozent, im Jahr 2019 0,59 Prozent im Jahr 2020 0,60 Prozent und im Jahr 2021 0,55 Prozent.
Zum Mehrergebnis wird auf die Antwort zu Frage 4.1 verwiesen.