Am 17.06.2024 befragte ich die Staatsregierung bezüglich der Entwicklung der Betriebsprüfung und Steuerfahndung seit 2019. Meine Fragen wurden am 07.08.2024 von dem Staatsministerium der Finanzen und für Heimat beantwortet:
Die Staatsregierung wird gefragt:
1. Wie hat sich die Anzahl der durchgeführten Betriebsprüfungen (bitte jährlich aufgeschlüsselt für Groß-, Mittel-, Klein- und Kleinstbetriebe) in Bayern in den Jahren 2019 bis 2023 entwickelt?
Die Anzahl abgeschlossener Betriebsprüfungen betrug bei Großbetrieben 2019 6 726, 2020 6 274, 2021 6 052, 2022 6 526 und 2023 6 778. Die Anzahl abgeschlossener Betriebsprüfungen betrug bei Mittelbetrieben 2019 6 475, 2020 6 019, 2021 5 514, 2022
5 603 und 2023 5 536. Die Anzahl abgeschlossener Betriebsprüfungen betrug bei Kleinbetrieben 2019 4 545, 2020 4 334, 2021 4 284, 2022 4 383 und 2023 4 084. Die Anzahl abgeschlossener Betriebsprüfungen betrug bei Kleinstbetrieben 2019 7 047, 2020 6 474, 2021 6 390, 2022 6 431 und 2023 6 172. Daneben haben auch Prüfungen in sog. sonstigen Fallarten stattgefunden, denen Betriebe nach bundeseinheitlichen Statistikgrundsätzen zugeordnet werden.
2. Wie hat sich die Anzahl der Betriebsprüferinnen und Betriebsprüfer (bitte jährlich aufgeschlüsselt nach Personal-Ist und Personal-Soll) in Bayern in den Jahren 2019 bis 2023 entwickelt?
Vorbemerkung zum Zuteilungssoll:
Auf der Grundlage des Zuteilungssolls wird das Personal gleichmäßig auf die Finanzämter und die einzelnen Arbeitsgebiete verteilt. Dabei werden nur die Stellen im Zuteilungssoll ausgewiesen, die auch tatsächlich mit Arbeitskräften besetzbar sind. Die
anderweitig besetzten und die aus rechtlichen Gründen nicht besetzbaren Stellen werden bei der Berechnung des Zuteilungssolls nicht berücksichtigt.
Das Zuteilungssoll der Finanzämter in der Betriebsprüfung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte, aber inkl. Fahnderinnen und Fahnder, die ihr Pflicht-Ausbildungsjahr in der Betriebsprüfung absolvieren) betrug 2019 1 967,0, 2020 1 967,0, 2021 1 967,0, 2022 2 037,0 und 2023 2 030,0 Vollzeitäquivalente.
Der Personalbestand der Finanzämter in der Betriebsprüfung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte) betrug zum 1. Januar 2019 1 887,4, zum 1. Januar 2020 1 911,3, zum 1. Januar 2021 1 938,1, zum 1. Januar 2022 1 922,4 und zum 1. Januar 2023 1 927,4 Vollzeitäquivalente.
3. Wie hat sich die Anzahl der Steuerfahnderinnen und Steuerfahnder (bitte jährlich aufgeschlüsselt nach Personal-Ist und Personal-Soll) in Bayern in den Jahren 2019 bis 2023 entwickelt?
Das Zuteilungssoll der Finanzämter in der Steuerfahndung (ohne Sachgebietsleiterinnen und -leiter, Fahnderinnen und Fahnder, die ihr Pflicht-Ausbildungsjahr in der Betriebsprüfung absolvieren, Kanzlei- und DE-Kräfte) betrug 2019 483,3, 2020 483,3, 2021
483,2, 2022 500,2 und 2023 498,8 Vollzeitäquivalente. Der Personalbestand in der Steuerfahndung (ohne Sachgebietsleiterinnen und -leiter und Kanzleikräfte) betrug zum 1. Januar 2019 503,4, zum 1. Januar 2020 497,9, zum 1. Januar 2021 502,4, zum 1. Januar 2022 516,1 und zum 1. Januar 2023 520,2 Vollzeitäquivalente.
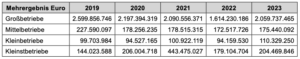
4. Wie haben sich die Mehreinnahmen durch die Betriebsprüfungen (bitte jährlich aufgeschlüsselt für Groß-, Mittel-, Klein- und Kleinstbetriebe) in Bayern in den Jahren 2019 bis 2023 entwickelt?
Nach den bundeseinheitlichen Statistikgrundsätzen werden die Prüfungsergebnisse (festgestellte Mehrergebnisse) und nicht die Höhe von Mehreinnahmen erfasst. Das Mehrergebnis aus Betriebsprüfungen der Größenklassen Groß-, Mittel-, Klein- und
Kleinstbetriebe in den Jahren 2019 bis einschließlich 2023 je Betriebsgrößenklasse ergibt sich wie folgt:
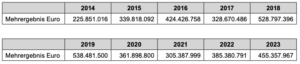
5. Wie haben sich die Mehreinnahmen durch die Steuerfahndung (bitte jährlich aufgeschlüsselt für Groß-, Mittel-, Klein- und Kleinstbetriebe) in Bayern in den Jahren 2014 bis 2023 entwickelt?
Nach den bundeseinheitlichen Statistikgrundsätzen werden die Prüfungsergebnisse (festgestellte Mehrergebnisse) und nicht die Höhe der tatsächlich beigetriebenen Mehreinnahmen erfasst. Eine Erfassung nach Größenklassen erfolgt bei der Steuerfahndung nicht. Die Steuerfahndungsstellen haben in den Jahren 2014 bis 2023 folgende Prüfungsergebnisse erzielt:
6. Wie hat sich der Turnus der Betriebsprüfungen für Groß-, Mittel-, Klein- und Kleinstbetriebe in Bayern in den Jahren 2019 bis 2023 entwickelt (bitte jährlich aufgeschlüsselt)?
Es wird darauf hingewiesen, dass der rechnerischen Größe Prüfungsturnus für die Fallauswahl in der Betriebsprüfung nur eine geringe Bedeutung zukommt. Die Auswahl der zu prüfenden Fälle richtet sich nach den gesetzlichen Vorgaben und den Vorschriften der Betriebsprüfungsordnung. Sie erfolgt dabei vor allem anhand des steuerlichen Risikos bestimmter Sachverhalte im betreffenden Einzelfall. Großbetriebe werden in der Regel lückenlos für jeden Veranlagungszeitraum geprüft (Anschlussprüfung). Insbesondere bei Kleinstbetrieben ist eine umfassende Sachverhaltsermittlung, wie sie nur von der Betriebsprüfung vorgenommen werden kann, in einem Großteil der Fälle unter Risikogesichtspunkten nicht veranlasst. Dem Prüfungsturnus kommt insoweit nur eine sehr eingeschränkte Aussagekraft zu.
Dies vorausgeschickt ergeben sich für die Jahre 2019 bis 2023 folgende statistische Daten: Der Prüfungsturnus für Großbetriebe betrug in Bayern 2019 5,48 Jahre, 2020 5,87 Jahre, 2021 6,09 Jahre, für 2022 5,65 Jahre und für 2023 5,70 Jahre. Für Mittelbetriebe betrug der Prüfungsturnus in Bayern 2019 23,34 Jahre, 2020 25,11 Jahre, 2021 27,41 Jahre, 2022 26,98 Jahre und für 2023 25,93 Jahre. Der Prüfungsturnus für Kleinbetriebe betrug in Bayern 2019 43,68 Jahre, 2020 45,81 Jahre, 2021 46,34 Jahre, 2022 45,30 Jahre und für 2023 45,89 Jahre. Der Prüfungsturnus für Kleinstbetriebe betrug in Bayern 2019 163,29 Jahre, 2020 177,75 Jahre, 2021 180,08 Jahre, für 2022 178,94 Jahre und für 2023 186,40 Jahre.
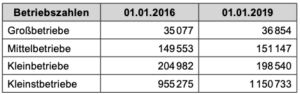
7. Wie hat sich die Anzahl der Groß-, Mittel-, Klein- und Kleinstbetriebe in Bayern in den Jahren 2016 bis 2023 entwickelt (bitte aufgeschlüsselt für alle drei Jahre jeweils zu Beginn des neuen Prüfungsturnus)?
Die Betriebszahlen werden bundeseinheitlich grundsätzlich alle drei Jahre erhoben.
Für die Jahre 2016 bis 2018 ist daher der Fallbestand zum 1. Januar 2016 maßgeblich. Der Prüfungsturnus beginnend ab 1. Januar 2019 wurde hiervon abweichend bundeseinheitlich um zwei Jahre verlängert. Für die Jahre 2019 bis 2023 ist daher der
Fallbestand zum 1. Januar 2019 maßgeblich.