
Meine schriftliche Anfrage vom 12.02.2026 findet ihr hier!
In der Antwort der Staatsregierung auf die Schriftliche Anfrage vom 24.09.2024 (Drs. 19/3779) führt das Staatsministerium des Innern, für Sport und Integration (StMI) aus, dass die verwendeten Verfahren im Bereich der Kapitalanlage, insbesondere auch Sonderregelungen zu Anlagen mit erhöhtem Risiko, gemäß § 5 der Durchführungsverordnung zum Gesetz über die öffentliche Versorgung (DVVersoG) Bestandteil des technischen (finanztechnischen) Geschäftsplans sind und dieser nach Art. 11 Abs. 2 VersoG der Genehmigung der Aufsichtsbehörde bedarf. Vor diesem Hintergrund und angesichts der ab dem Jahr 2018 vorgenommenen Investitionen der Bayerischen Versorgungskammer im US-Immobiliensektor ergeben sich folgende Fragen.
Antwort des Staatsministeriums des Innern, für Sport und Integration vom 11.03.2026
Vorbemerkung:
Gemäß § 9 der Verordnung zur Durchführung des Gesetzes über das öffentliche Versorgungswesen (DVVersoG) gelten bei der Anlage des gebundenen Vermögens der Versorgungsanstalten die für die Anlage des Sicherungsvermögens von Pensionskassen zu beachtenden Vorschriften der Verordnung über die Anlage des Sicherungsvermögens von Pensionskassen, Sterbekassen und kleinen Versicherungsunternehmen (Anlageverordnung – AnlV) in der am 1. April 2019 geltenden Fassung. Nach § 2 AnlV gelten ausführliche Vorgaben zu den für das gebundene Vermögen der Versorgungsanstalten zugelassenen Anlagearten (Anlagekatalog). Der Anlagekatalog enthält für einzelne Anlagearten präzise weitere Vorgaben und Einschränkungen, die in dem ebenfalls für die Versorgungsanstalten für anwendbar erklärten Umsetzungsrundschreiben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin; Rundschreiben 11/2017 [VA]) konkretisiert werden. Gemäß § 3 AnlV sind nach Risiko gestaffelte Maximalquoten zur Mischung der verschiedenen Anlagearten einzuhalten. Daneben gelten nach § 4 AnlV auch Vorgaben zur Verteilung (Streuung) der Anlagen
auf verschiedene Aussteller (Schuldner) zur Vermeidung von Risikokonzentrationen. Unter Streuung ist nach dem oben genannten Rundschreiben der BaFin 11/2017 bei
Immobilien eine Verteilung der Objekte zur Vermeidung ortsgebundener Schwerpunktbildungen zu verstehen. Gleichwohl kann unter Einhaltung der Mischungs- und Streuungsvorgaben im Rahmen eines angemessenen Risiko-Ertrags-Verhältnisses auch in Anlagen mit erhöhtem Risiko investiert werden, soweit ausreichend Ausgleichsmöglichkeiten (z. B. Reserven) für den Fall von Verlusten vorgehalten werden (Risikotragfähigkeit). Die Risikotragfähigkeit wird durch Berechnungen zu möglichen künftigen Entwicklungen am Kapitalmarkt (Szenarien) und deren Auswirkungen auf die Bedeckung der Verpflichtungen (Asset-Liability-Management, ALM) nachgewiesen, mit deren Hilfe insbesondere auch die Auswirkungen von möglichen schlechten Kapitalmarktentwicklungen modelliert und überprüft werden. Diese ALM-Berechnungen resultieren in einem Kennzahlensystem.
1.1 Wann wurden dem StMI seit dem Jahr 2015 technische bzw. finanztechnische Geschäftspläne der Bayerischen Versorgungskammer nach Art. 11 Abs. 2 VersoG jeweils vorgelegt (bitte jahresweise angeben)?
1.2 Zu welchen Zeitpunkten wurden diese technischen bzw. finanztechnischen Geschäftspläne jeweils genehmigt?
1.3 Welche kapitalanlagerelevanten Verfahren, Grundsätze oder Sonderregelungen, insbesondere im Hinblick auf Anlagen mit erhöhtem Risiko, waren jeweils Gegenstand dieser Genehmigungen?
Die Fragen 1.1 bis 1.3 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Gemäß Art. 11 Abs. 1 Satz 2 Nr. 2 Gesetz über das öffentliche Versorgungswesen (VersoG) besteht der technische Geschäftsplan der Versorgungsanstalten jeweils aus dem versicherungsmathematischen und dem finanztechnischen Geschäftsplan mit den fachlichen Geschäftsunterlagen. Nach Art. 11 Abs. 2 VersoG bedürfen der versicherungsmathematische und der finanztechnischen Geschäftsplan als Bestandteile des technischen Geschäftsplans sowie deren Änderung der Genehmigung der
Aufsichtsbehörde. Der versicherungsmathematische Geschäftsplan enthält nach § 5 Abs. 1 Satz 1 DVVersoG das Verfahren mit den vollständigen mathematischen Formeln und kalkulatorischen Herleitungen für die Finanzierung der satzungsgemäßen Leistungsverpflichtungen sowie für die Abschätzung der aus Überschüssen zu finanzierenden Leistungsverbesserungen. Er enthält keine Vorgaben zur Kapitalanlage. Der versicherungsmathematische Geschäftsplan wird je Versorgungsanstalt jährlich genehmigt. Zu den Bestandteilen des finanztechnischen Geschäftsplans gehören gemäß § 5 Abs. 2 DVVersoG Bestimmungen über aktuarielle Überprüfungen und über Bewertungen zu den Kapitalanlagen, über die notwendigen Marktschwankungsreserven und zur Orga-
nisation des Risikomanagements, Sonderregelungen zu Anlagen mit erhöhtem Risiko und sonstige Berichts- und Überprüfungspflichten. Entsprechend werden im finanztechnischen Geschäftsplan organisatorische Regelungen sowie relevante Verfahren und Abläufe im Bereich der Kapitalanlage der Versorgungsanstalten festgelegt und insbesondere auch das diesbezügliche Risikomanagement geregelt. Der Geschäftsplan ist prozessorientiert und nicht auf einzelne konkrete Investments bezogen. Er wird wegen der weitgehend einheitlichen Prozesse und Verfahren für alle von der Regelung
umfassten Versorgungswerke gemeinsam erstellt und beschreibt insbesondere auch die Systematik der verwendeten Risikokennzahlen sowie die Verfahren zur Ermittlung eines strategischen Zielportfolios (Strategische Kapitalanlagenplanung; SAA), das anhand von ALM-Berechnungen für die unterschiedlichen Anlagearten Zielquoten nach Risiko- und Ertragsgesichtspunkten und gemäß der jeweiligen Risikotragfähigkeit vorgibt. Für den finanztechnischen Geschäftsplan werden Änderungsanträge nur bei Bedarf vorgelegt. Entsprechend ist eine Genehmigung nicht jährlich, sondern nur bei entsprechenden Änderungen zu erteilen. Der finanztechnische Geschäftsplan wurde erstmals im Rahmen einer Novellierung des VersoG mit Wirkung vom 16.06.2008 in das bayerische Landesrecht aufgenommen und stellt als effektives Kontrollinstrument eine Besonderheit gegenüber dem Aufsichtsrecht des Bundes und der anderen Bundesländer dar. Er wurde seit dem Jahr 2015 wie folgt geändert:
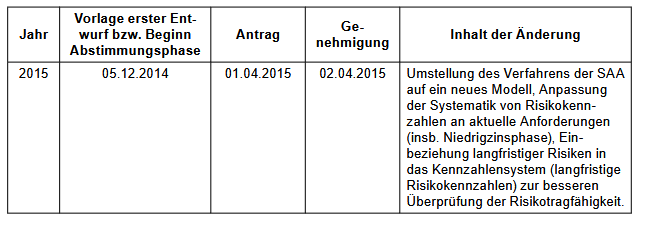
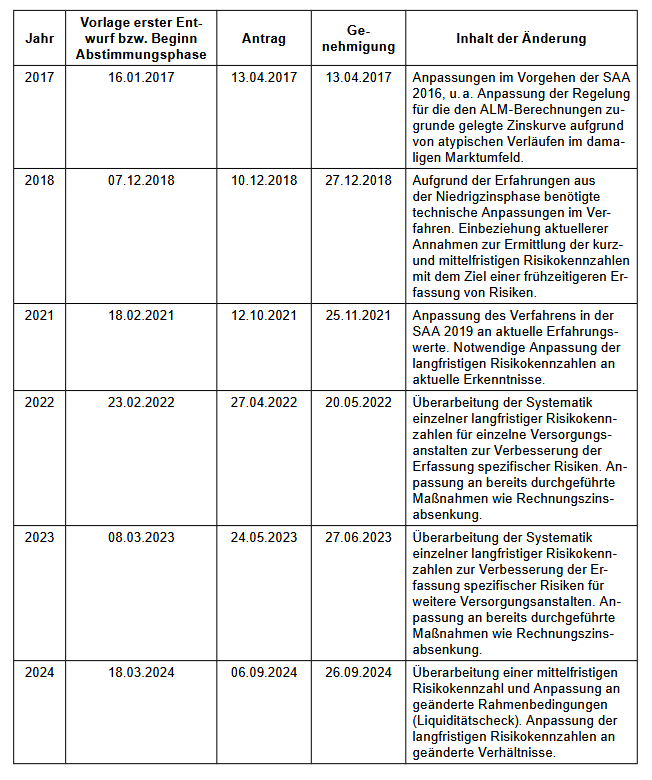
Aus Effizienzgründen werden im Rahmen einer der offiziellen Antragstellung vorgeschalteten Vorprüfung offene Fragen geklärt und ggf. Anforderungen zur Berücksichtigung mitgeteilt. Dabei werden auch die aus Sicht der Aufsicht dem jeweiligen Antrag beizulegenden Unterlagen (Berechnungen, Nachweise oder sonstige Unterlagen) festgelegt. Ein Antrag erfolgt erst nach vollständiger Abstimmung der Änderungen mit der Aufsicht.
2.1 Wurden im Zeitraum seit 2015 Änderungen, Ergänzungen oder Präzisierungen des technischen bzw. finanztechnischen Geschäftsplans genehmigt, die Investitionen in ausländische Immobilienprojektentwicklungen oder umfangreiche Renovierungsprojekte ermöglichten oder ausweiteten?
2.2 Falls ja, wann erfolgten diese Genehmigungen?
2.3 Falls ja, welchen inhaltlichen Umfang hatten diese Änderungen oder Ergänzungen?
Die Fragen 2.1 bis 2.3 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Nein. Der finanztechnische Geschäftsplan befasst sich nicht mit einzelnen Investitionen. Die auf Investitionen im Sinn der Fragestellung allgemein anwendbaren Inhalte des finanztechnischen Geschäftsplans wurden nicht dahin gehend geändert, dass solche Investitionen erstmals ermöglicht oder dass ihre Ausweitung ermöglicht worden wäre.
3.1 Waren Investitionen in Immobilienprojektentwicklungen oder umfangreiche Renovierungsprojekte in den USA im jeweils geltenden technischen bzw. finanztechnischen Geschäftsplan ausdrücklich vorgesehen oder von den dort geregelten Verfahren der Kapitalanlage umfasst?
3.2 Falls ja, in welcher Risikokategorie wurden diese Anlagen im Geschäftsplan eingeordnet?
4.1 Enthielt der jeweils geltende technische bzw. finanztechnische Geschäftsplan der Bayerischen Versorgungskammer seit 2015 eine aufsichtsrechtliche Differenzierung zwischen Bestandsimmobilien, umfangreichen Renovierungsprojekten und Immobilienprojektentwicklungen?
4.2 Falls ja, in welcher Form wurden diese Anlageformen im Geschäftsplan unterschiedlich im Hinblick auf Risiko, Steuerung oder Berichterstattung behandelt?
Die Fragen 3.1 bis 4.2 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Einzelne Investitionen sind nicht Gegenstand des finanztechnischen Geschäftsplans. Auch Immobilienprojektentwicklungen und umfangreiche Renovierungsprojekte in den USA allgemein sind nicht gesondert oder ausdrücklich im finanztechnischen Geschäftsplan geregelt. Der Geschäftsplan enthält keine Differenzierung zwischen Bestandsimmobilien, Renovierungsprojekten und Immobilienprojektentwicklungen. Direkte und indirekte Anlagen in Immobilien nach § 2 Abs. 1 Nr. 14 AnlV unterliegen der Risikokategorisierung und den Höchstquoten gemäß § 3 AnlV. Im finanztechnischen Geschäftsplan sind Immobilienprojektentwicklungen deshalb lediglich von den allgemeinen Restriktionen und Verfahren zur Ermittlung einer strategischen Zielquote für Immobilieninvestments erfasst. Des Weiteren gelten die Risikobeschränkungen des für anwendbar erklärten Rundschreibens der BaFin 11/2017 (VA) auch für den Bereich der Investitionen in Immobilien.
5.1 Hat die Bayerische Versorgungskammer über die ab dem Jahr 2018 getätigten Investitionen in US-Immobilienprojektentwicklungen und -renovierungen in den Berichten nach Art. 15 VersoG berichtet?
5.2 Waren diese Investitionen aus Sicht des StMI im Rahmen der bestehenden Berichte als Anlagen mit erhöhtem Risiko erkennbar oder gekennzeichnet?
5.3 Falls ja, in welcher Form?
Die Fragen 5.1 bis 5.3 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Die Berichterstattung zur Kapitalanlage richtet sich nach der jeweiligen Sammelverfügung der BaFin über die Berichtspflichten der von ihr beaufsichtigten Versicherungsunternehmen zur Kapitalanlage. Danach ist eine „Durchschau“ der Fonds nur auf die Aggregationsebene der dort abgefragten Anlageklassen vorgesehen. Für einzelne Immobilienneuinvestitionen ist im Rahmen der Berichtspflichten nach der Sammelverfügung der BaFin nur im Bereich des Direktbestands eine eigene Meldung vorgesehen. Demgemäß wurde der Aufsicht über die hier nachgefragten Investitionen im Einzelnen nicht im Rahmen des Berichtswesens gemäß Art. 15 Abs. 2 VersoG berichtet. Eine Vorwegprüfung oder Genehmigung einzelner Investitionen der Versorgungs- anstalten sehen die gesetzlichen Vorschriften nicht vor.
6.1 Wann wurde das StMI über Wertberichtigungen, Abschreibungen oder sonstige substanzielle Wertveränderungen im Zusammenhang mit den US-Immobilienprojektentwicklungen informiert?
Hierzu wird auf die Antwort des Staatsministeriums des Innern, für Sport und Integration (StMI) vom 16.09.2025 zu Frage 7.2 der Schriftlichen Anfrage des Abgeordneten Tim Pargent (BÜNDNIS 90/DIE GRÜNEN) vom 14.08.2025 betreffend Investitionen der Bayerischen Versorgungskammer III: Zusammenarbeit mit ************** (Drs. 19/8140 vom 20.10.2025) sowie auf die Antwort des StMI vom 15.10.2025 zu Frage 8 a der Schriftlichen Anfrage des Abgeordneten Florian von Brunn (SPD) vom 14.09.2025 betreffend Aufklärung über die US-Immobilieninvestitionen der Bayerischen Versorgungskammer: Fakten, Hintergründe, Aufsicht und Regulierung (Drs. 19/8521 vom 18.11.2025) verwiesen.
6.2 Wann wurde der zuständige Staatsminister des Innern, für Sport und Integration jeweils über solche Wertberichtigungen oder erheblichen Risiken im Zusammenhang mit den US Immobilienprojektentwicklungen unterrichtet?
Der Staatsminister des Innern, für Sport und Integration wurde hinsichtlich der von der Versorgungskammer getätigten und von der Anfrage in Bezug genommenen indirekten US-Immobilieninvestments bei Bekanntwerden von auf Fondsebene möglichen Abschreibungsrisiken erstmals im September 2024 in Kenntnis gesetzt. Danach erfolgten Informationen jeweils zu wesentlichen aktuellen Entwicklungen und über den jeweiligen Sachstand.
6.3 Erfolgten diese Unterrichtungen routinemäßig im Rahmen bestehender Berichtswege oder anlassbezogen?
Die Berichterstattung erfolgte anlassbezogen.
7.1 Nach welchen internen Kriterien oder Maßstäben bewertet das StMI, ob Sachverhalte im Zusammenhang mit der Kapitalanlage der Bayerischen Versorgungskammer einen aufsichtlichen Anlass für vertiefte Prüfungen darstellen?
Eine Vorwegprüfung einzelner Investitionsentscheidungen der Versorgungskammer oder der Fonds, in die sie investiert ist, durch das StMI als Aufsichtsbehörde findet nicht statt. Für die nachgelagerte Prüfung gilt Folgendes: Die von der zu Frage 5.1 genannten Sammelverfügung der BaFin umfassten formularmäßigen Berichte werden quartalsweise jeweils pro Versorgungswerk geliefert und überprüft. Ebenso erfolgt die Überprüfung der Entwicklung bei den Risikokennzahlen pro Versorgungswerk quartalsweise. Ferner erstattet die Versorgungskammer monatlich zu Entwicklungen der Reserve- und Kapitalmarktsituation Bericht. Einzelne Anlageklassen werden stichprobenhaft hinsichtlich der Anlagestruktur oder der allgemeinen internen Vorgaben, der verwendeten Verfahren bei Neuinvestitionen und der risikorelevanten internen Kriterien der Versorgungskammer untersucht. Auch in den Sitzungen der Verwaltungsräte, an denen
die Aufsicht regelmäßig teilnimmt, wird über die Entwicklungen der Kapitalanlage der jeweiligen Versorgungsanstalt detailliert berichtet. Im Rahmen der Prüfung der Quartalsberichterstattung zur Kapitalanlage wird standardmäßig eine Prüfung der Plausibilität und Richtigkeit durchgeführt, die ggf. zu weiter
gehenden Maßnahmen führt. Bei der Auswertung der Quartalsmeldungen werden Bestandsveränderungen auf Ebene der in den Formularen abgefragten Anlageklassen untersucht und deren Ursachen geklärt. Ein in einer Anlageklasse gemeldeter Anstieg kann insbesondere auf Neuinvestitionen oder Wertsteigerungen, eine Reduzierung des Bestandes einer Anlageklasse auf Verkäufe, planmäßige Abläufe (z. B. bei Darlehen) oder Wertminderungen zurückzuführen sein. Je nach Ursache der betreffenden Bestandsveränderung erfolgen weitere Untersuchungen, insbesondere zur Überprüfung der korrekten Einordnung einzelner Anlagen in die Anlagekategorien des Anlagekatalogs. Die korrekte Einordnung in die Kategorien des Anlagekatalogs ist für die Überprüfung der Einhaltung der Mischungsquoten nach der Anlageverordnung ausschlaggebend. Genauer untersucht werden zudem Anlageklassen, für die erstmals ein Bestand gemeldet wird, sowie auch Anlageklassen, für die erstmals kein Bestand mehr gemeldet wird. Im Rahmen dieser Überprüfung wird auch geklärt, ob die Zuordnung dieser Anlagen korrekt erfolgt ist.
Auch bei Auftreten von Verschiebungen zwischen verwandten Anlagearten, z. B. unterschiedlichen Arten von Darlehen, wird die korrekte Zuordnung dieser Anlagen überprüft.
Für einzelne Anlageklassen, bei denen die Bonität des Emittenten eine entscheidende Rolle für die Bewertung des Risikos spielt, z. B. Schuldverschreibungen, ist entsprechend den Vorgaben der BaFin eine Bewertung nach dem jeweiligen Rating vorzunehmen. Dabei führt ein Anstieg bei Anlagen mit niedrigem oder ohne Rating zu einer vertieften Überprüfung. Eine Rating-Angabe bei Immobilieninvestitionen ist sachgemäß nicht vorgesehen.
7.2 Wurde der Einstieg der Bayerischen Versorgungskammer in mehrereUS-Immobilienprojektentwicklungen ab dem Jahr 2018 als ein solcheaufsichtsrechtlicher Anlass bewertet?
7.3 Falls ja, wann?
Die Fragen 7.2 und 7.3 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Auf die Antwort zu Frage 7.1 wird verwiesen. Auf der Aggregationsebene der Quartalsberichte nach Anlageklassen haben die thematisierten indirekten Investitionen inUS-Immobilien bisher noch keine Auffälligkeiten verursacht. Seit das StMI Kenntnis über die konkrete Risikosituation bei diesen Einzelinvestitionen hat, erfolgt eineregelmäßige Information über deren weitere Entwicklung. Sollte sich bei der Analyse dieser Berichte nach versicherungsaufsichtsrechtlichen Gesichtspunkten weiterer Überprüfungs- oder Handlungsbedarf ergeben, werden entsprechende Maßnahmen aufsichtlich vorgegeben.