Hier finden Sie meine Anfrage zum Plenum vom 01.07.2024:
Ich frage die Staatsregierung,
- wie viele Steuerpflichtige gemäß § 147a Abgabenordnung (AO) gab es in Bayern in den Jahren 2022 und 2023 (bitte die Anzahl pro Jahr angeben),
- wie viele Steuerprüfungen gemäß § 147a AO wurden in diesen Jahren durchgeführt (bitte die Anzahl pro Jahr aufschlüsseln nach abgeschlossenen Prüfungen, Fällen mit Ergebnis, Fällen ohne Ergebnis und Angabe ohne Prüfquote) und
- wie hoch waren die durchschnittlichen Mehreinkünfte pro geprüftem Steuerpflichtigen gemäß § 147a AO in den Jahren 2022 und 2023 (bitte pro Jahr angeben)?
Antwort des Staatsministeriums der Finanzen und für Heimat
Die Betriebszahlen werden bundeseinheitlich grundsätzlich alle drei Jahre erhoben.
Der Prüfungsturnus beginnend ab 01.01.2019 wurde hiervon abweichend bundeseinheitlich um zwei Jahre verlängert. Für die Jahre 2022 und 2023 ist daher weiterhin der Fallbestand zum 01.01.2019 maßgeblich. Die Zahl Steuerpflichtiger nach § 147a der Abgabenordnung (AO) betrug 2022 und 2023 jeweils 3 990.
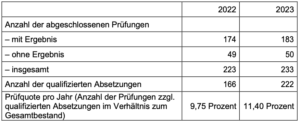
Wie alle Steuerpflichtigen werden auch diejenigen mit bedeutenden Einkommen nach § 147a AO zunächst durch den Innendienst geprüft. Können die für die Besteuerung maßgeblichen Tatsachen nicht bereits an dieser Stelle zutreffend ermittelt werden, kommt zusätzlich eine Betriebsprüfung zur Aufklärung des Sachverhalts vor Ort in Frage. Nicht alle Fälle i. S. d. § 147a AO sind prüfungswürdig, z. B. weil ein solcher Fall bereits mehrfach und ohne Beanstandungen geprüft wurde oder eine einfache Einkommensstruktur vorliegt. Zudem ist mit Einführung der Abgeltungssteuer ab dem Veranlagungszeitraum 2009 ein möglicher Prüfungsschwerpunkt in diesen Fällen entfallen. Auch werden Steuerpflichtige nach § 147a AO, die in Verbindung mit einem Gewerbebetrieb stehen, bei entsprechendem Prüfungsbedarf im Rahmen der Prüfung des Betriebs mitgeprüft und statistisch daher nicht gesondert erfasst. Stuft die Betriebsprüfung einen Steuerfall nach überschlägiger Prüfung letztlich als nicht prüfungswürdig ein, wird dieser an den Veranlagungsinnendienst zurückgegeben (sog. qualifizierte Absetzung). Bei den als prüfungswürdig angesehenen Fällen i. S. d. § 147a AO wird eine Betriebsprüfung nach § 193 AO angeordnet. Die Auswahl der zu prüfenden Fälle richtet sich nach den gesetzlichen Vorgaben und den Vorschriften der Betriebsprüfungsordnung. Die Fallauswahl erfolgt dabei vor allem anhand des steuerlichen Risikos im betreffenden Einzelfall. Die Anzahl der abgeschlossenen Prüfungen und qualifizierten Absetzungen sowie der Prüfquote bei Steuerpflichtigen nach § 147a AO stellt sich für die Jahre 2022 und 2023 wie folgt dar:
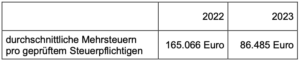
Nach den bundeseinheitlichen Statistikgrundsätzen werden die Prüfungsergebnisse (festgestellte Mehrergebnisse) und nicht die Höhe von Mehreinkünften erfasst. Die durchschnittlich statistischen Mehrsteuern (einschl. Zinsen) pro geprüftem Steuerpflichtigen gemäß § 147a AO im Zeitraum 2022 bis 2023 ergeben sich wie folgt: