
Gemeinsam mit meiner Kollegin Barbara Fuchs befragte ich am 31.07.2024 die Staatsregierung bezüglich der Bearbeitungszeiten für Steuererklärungen. Unsere Fragen wurden am 27.08.2024 von dem Staatsministerium der Finanzen und für Heimat beantwortet:
Die Staatsregierung wird gefragt:
1.a) Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und den Außenstellen im Jahr 2018 im Bereich der Einkommensteuer für Angestellte?
1.b) Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und Außenstellen im Jahr 2018 im Bereich der Einkommensteuer für Selbstständige und Personengesellschaften?
1.c) Wie lange waren die durchschnittlichen Bearbeitungszeiten aus den Fragen 1 a und 1 b bei Steuererklärungen, die rein automatisiert, vom Risikomanagementsystem als unauffällig bewertet, bearbeitet und beschieden wurden?
Die Fragen 1 a bis 1 c werden gemeinsam beantwortet.
Vorbemerkung zur durchschnittlichen Bearbeitungszeit der Finanzämter:
Die Bearbeitungszeiten werden von einer Vielzahl an verschiedenen Faktoren, wie Besonderheiten vor Ort (bspw. krankheits- oder urlaubsbedingte Abwesenheiten, Rückfragen beim Steuerpflichtigen sowie organisatorische bzw. technische Änderungen) oder erhöhte Erklärungsabgabe in bestimmten Zeiträumen (bspw. im Zeitraum der jeweiligen Abgabefristen) beeinflusst und sind somit für den Einzelfall von den zum betreffenden Zeitpunkt gegebenen Rahmenbedingungen abhängig. Es wird um
Verständnis gebeten, dass zum einen angesichts dessen eine Aufschlüsselung der Ergebnisse (d. h. auch für die Fragen 2 bis 4) auf die einzelnen Finanzämter nicht erfolgen kann. Zum anderen ergäbe sich aus den Werten der Einzelaufstellungen der
Finanzämter kein Mehrwert, weil nur aus den Zahlen eines einzelnen Finanzamts keine aussagekräftigen Rückschlüsse auf die möglichen Ursachen hierfür gezogen werden können. Die Mitteilung des Durchschnittswerts lässt allerdings den entscheidenden
Gesamteindruck erkennen. Die tatsächliche Bearbeitungszeit einer Steuererklärung kann unter, aber auch über dem bayerischen Durchschnittswert liegen. Das Staatsministerium der Finanzen und für Heimat steht gegenüber seinem nachgeordneten
Dienstbereich und insbesondere gegenüber den dort Beschäftigten aus Gründen der Objektivität sowie der Fürsorge in der Pflicht, vor allem möglichen Fehlinterpretationen oder Pauschalurteilen vorzubeugen.
Zu Teilfrage Buchstabe a:
Die kumulierte Durchlaufzeit (Veranlagungszeiträume 2017 und 2016) im Berichtsjahr beträgt bei der Veranlagung von Arbeitnehmern bzw. Fällen mit Überschusseinkünften zum 31. Dezember 2018 49,0 Tage.
Zu Teilfrage Buchstabe b:
Kumulierte Durchlaufzeit in Tagen (Veranlagungszeiträume 2017 und 2016) im Berichtsjahr zum 31. Dezember 2018:
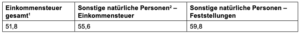
1 Arbeitnehmer und sonstige natürliche Personen zusammengefasst
2 Allgemeine Veranlagung und Veranlagungsstelle für Personengesellschaften zusammengefasst
Zu Teilfrage Buchstabe c:
Die Bearbeitungsdauer von vollmaschinell veranlagten Steuererklärungen (sog. Autofällen) wird nicht gesondert erhoben. Es ist jedoch davon auszugehen, dass bis zum Bescheidversand rund zehn Tage vergehen. Die Dauer ist auf rein maschinelle Umsetzungsverfahren zurückzuführen. Ob eine Steuererklärung voll automatisiert und somit ohne personelle Bearbeitung veranlagt werden kann, hängt von verschiedenen Faktoren ab, insbesondere aber vom Inhalt und Risikogehalt der Steuererklärung sowie von den Angaben des Steuerpflichtigen.
2. Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und den Außenstellen im Jahr 2018 im Bereich der Körperschaftsteuer?
Die kumulierte Durchlaufzeit (Veranlagungszeiträume 2017 und 2016) im Berichtsjahr beträgt bei der Veranlagung von steuerpflichtigen Körperschaften zum 31. Dezember 2018 61,6 Tage.
3.a) Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und den Außenstellen im Jahr 2023 im Bereich der Einkommensteuer für Angestellte?
3.b) Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und Außenstellen im Jahr 2023 im Bereich der Einkommensteuer für Selbstständige und Personengesellschaften?
3.c) Wie lange waren die durchschnittlichen Bearbeitungszeiten aus den Fragen 3 a und 3 b bei Steuererklärungen, die rein automatisiert, vom Risikomanagementsystem als unauffällig bewertet, bearbeitet und beschieden wurden?
Die Fragen 3 a bis 3 c werden gemeinsam beantwortet.
Vorbemerkung zum Anstieg der Durchlaufzeiten im Vergleich zu 2018:
Beim Vergleich der nachfolgenden Werte der Durchlaufzeiten der einzelnen Arbeitsbereiche zum 31. Dezember 2023 mit den Werten zum 31. Dezember 2018 ist landesweit ein Anstieg der Durchlaufzeiten in allen Arbeitsbereichen der Veranlagung zu betrachten. Ursachen für diesen Anstieg sind neben der Krisensituation (Corona- und Energiekrise) der letzten Jahre und den besonderen Versteuerungstatbeständen (z. B. Kurzarbeitergeld) auch die gesetzlich verankerten Fristenverschiebungen für die Abgabe der Steuererklärungen und damit einhergehend der geballte Erklärungseingang zu einem späteren Zeitpunkt. Zusätzlich sind durch die Beschäftigten der Finanzämter im Rahmen der Reformierung des Grundsteuerrechts seit Mitte 2022 die Hauptfeststellungen für rund 6,4 Millionen wirtschaftliche Einheiten durchzuführen. Zur Verbesserung der Laufzeiten wurden bereits vielfältige landesinterne sowie länderübergreifende Maßnahmen ergriffen.
Zu Teilfrage Buchstabe a:
Die kumulierte Durchlaufzeit (Veranlagungszeiträume 2022 und 2021) im Berichtsjahr beträgt bei der Veranlagung von Arbeitnehmern bzw. von Überschusseinkünften zum 31. Dezember 2023 53,6 Tage.
Zu Teilfrage Buchstabe b:
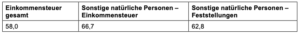
Kumulierte Durchlaufzeit (Veranlagungszeiträume 2022 und 2021) im Berichtsjahr (zum 31. Dezember 2023) in Tagen:
Zu Teilfrage Buchstabe c:
Es wird auf die Antwort zu Frage 1 c verwiesen.
4. Wie lange war die durchschnittliche Bearbeitungsdauer von Steuererklärungen jeweils in den einzelnen bayerischen Finanzämtern und den Außenstellen im Jahr 2023 im Bereich der Körperschaftsteuer?
Die kumulierte Durchlaufzeit (Veranlagungszeiträume 2022 und 2021) im Berichtsjahr beträgt bei der Veranlagung von steuerpflichtigen Körperschaften zum 31. Dezember 2023 64,4 Tage.