
Meine schriftliche Anfrage vom 18.12.2025 findet ihr hier!
Außerdem alle Anlagen hier!
Vorbemerkung:
Der Begriff „Sanierung“ bzw. „Sanierungsbedarf“ ist weder rechtlich noch technisch normiert. Im Allgemeinen werden dadurch Maßnahmen zur Wiederherstellung, Modernisierung oder Verbesserung von Bauwerken bezeichnet. Dabei sind nicht nur die Übergänge zwischen diesen baulichen Maßnahmen fließend, sondern es vermischen sich meistens bei ein und derselben Maßnahme mehrere dieser Aspekte ununterscheidbar. Die exakte Bedeutung ist jedoch in hohem Maße kontextabhängig. Daher werden unter den sanierungsbedürftigen Gebäuden nur die Gebäude aufgeführt, bei denen Kleine (im Umfang von 100.000 Euro bis 3 Mio. Euro) oder Große (im Umfang ab 3 Mio. Euro) Baumaßnahmen i. S. d. Richtlinien für die Durchführung von Hoch-
bauaufgaben des Freistaates Bayern (RLBau) durchgeführt werden oder anstehen. Es wird darauf hingewiesen, dass eine vorzeitige Offenlegung von individuellen Kostenschätzungen im Zusammenhang mit den vorgesehenen Baumaßnahmen aus hiesiger Sicht dazu führen könnte, dass sich Bieter bei ihrer Kalkulation an den veröffentlichten Schätzwerten orientieren und so ein Anstieg der Angebotspreise begünstigt werden könnte. Daher werden die Kostenschätzungen nur für diejenigen Maßnahmen zur Verfügung gestellt, die sich bereits in Ausführung befinden bzw. nur noch abzurechnen sind (vgl. Anlage 4). Die Schriftliche Anfrage adressiert vereinzelt Fragen zur Priorisierung und Zeitplanung der einzelnen Sanierungsmaßnahmen sowie zu den dahinterstehenden Gründen insbesondere für noch nicht in Auftrag gegebene Sanierungsmaßnahmen, vgl. Fragen 2 c, 3 b, 7 b und 7 c. Priorisierung und Zeitplanung von Baumaßnahmen sind fließende Prozesse vielfältiger Natur, deren Gründe sich nicht abschließend aufzählen lassen. Von höchster Priorität sind Baumaßnahmen zum Schutz von Leib und Leben sowie zum Substanzerhalt. Im Übrigen wird die Adressierung der Anfrage an die bayerische Finanzverwaltung dahin gehend verstanden, dass die Landesfinanzbehörden i. S. d. § 2 Abs. 1 Satz 1 Nrn. 1 bis 4 Finanzverwaltungsgesetz (FVG) angesprochen werden. Die Beantwortung erfolgt insoweit für die Dienstgebäude des Staatsministeriums der Finanzen und für Heimat, des Landesamts für Steuern sowie der bayerischen Finanzämter.
1.a) Welche Gebäude der bayerischen Finanzverwaltung sind im Eigentum des Freistaates Bayern?
Es wird auf die Übersicht in Anlage 1 verwiesen. Befinden sich an einer Adresse meh-
rere Gebäude, so erscheint die Adresse mehrfach.
1.b) Welche Gebäude, die für die bayerische Finanzverwaltung genutzt werden, sind angemietet?
Es wird auf die Übersicht in Anlage 2 verwiesen.
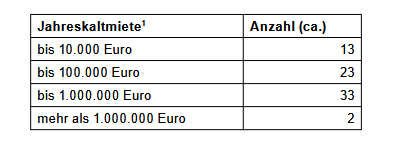
1.c) Wie hoch sind jeweils die Ausgaben für Miete (ohne Bewirtschaftung) der jeweiligen Gebäude aus Frage 1 b (bitte Gesamtjahresmieten und Mieten pro qm angeben)?
Die individualisierten Jahreskaltmieten der einzelnen Objekte können im Hinblick auf betroffene Grundrechte der jeweiligen Vermieter (wie u. a. das Grundrecht auf informationelle Selbstbestimmung sowie das Recht am eingerichteten und ausgeübten Gewerbebetrieb) nicht veröffentlicht werden. Es können jedoch folgende statistische Daten zu den in der Anlage aufgeführten Anmietungen seit 2012 übermittelt werden:
2.a) Welche Gebäude der Finanzverwaltung in Bayern sind aktuell nicht sanierungsbedürftig (bitte nach Standorten in Regierungsbezirken, Landkreisen, kreisfreien Städten und Gemeinden aufschlüsseln)?
Es wird auf die Übersicht in Anlage 3 verwiesen.
2.b) Welche Gebäude der Finanzverwaltung in Bayern sind sanierungsbedürftig (bitte nach Standorten in Regierungsbezirken, Landkreisen, kreisfreien Städten und Gemeinden aufschlüsseln)?
2.c) Welcher Sanierungsumfang samt Kostenkalkulation, geplantem Sanierungsbeginn und Begründung für diesen Zeitplan besteht für das jeweilige Sanierungsobjekt aus Frage 2 b?
Die Fragen 2 b und 2 c werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Es wird auf die Anlagen 4 und 5 verwiesen. Hinsichtlich der Aussagen zu den einzelnen Kostenschätzungen und Zeitplänen wird auf die Vorbemerkung verwiesen.
3.a) Welche Gebäude der Finanzverwaltung in Bayern sind sanierungsbedürftig (s. o.), werden aber derzeit nicht saniert (bitte nach Regierungsbezirken, Landkreisen, kreisfreien Städten und Gemeinden aufschlüsseln)?
3.b) Weshalb werden diese Gebäude nicht saniert?
Die Fragen 3 a und 3 b werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Es wird auf die Übersicht in Anlage 6 verwiesen. Hinsichtlich der Gründe, weshalb diese Gebäude noch nicht saniert werden können, wird auf die Vorbemerkung verwiesen.
4.a) Welche Neubauten für die Finanzverwaltung sind für die kommenden zehn Jahre vorgesehen?
4.b) Welche Neubauten für die Finanzverwaltung sind für die kommenden zehn Jahre konkret in Planung?
4.c) Welche Neubauten für die Finanzverwaltung sind aktuell im Bau?
Die Fragen 4 a bis 4 c werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Bezüglich der geplanten Neubauvorhaben der bayerischen Finanzverwaltung, welche als Große Baumaßnahme i. S. d. RLBau umgesetzt werden sollen, wird auf die ver- öffentlichten und im Internet abrufbaren, vom Landtag beschlossenen Haushaltspläne zur Anlage S (Kap. 06 01, Kap. 06 04 und Kap. 06 05) verwiesen. Eine Umsetzung der dort angeführten geplanten Projekte hängt im jeweiligen Einzelfall insbesondere von den verfügbaren Mitteln und der Billigung des Landtags ab. Insbesondere der Entscheidung des Landtags soll nicht vorgegriffen werden. Konkret wurde auf Beschluss des Landtags zuletzt für folgende Neubaumaßnahmen die Projektgenehmigung und Baufreigabe i. S. d. RLBau erteilt:
– Finanzamt München: Ersatzneubau auf dem Areal der Deroystraße 4, 80335 München des Finanzamts München
– gemeinsamer Neubau des Finanzamts Obernburg und einer Bearbeitungsstelle des Finanzamts Nürnberg auf dem Areal der Jahnstraße 9, 93785 Obernburg
Schließlich befindet sich noch der Neubau einer Bearbeitungsstelle des Finanzamts Nürnberg in Bad Königshofen in Planung.
5.a) In welcher Höhe hat der Freistaat seit 2020 zur Sanierung, Umbau und zum Neubau von Gebäuden der Finanzverwaltung Mittel im Haushaltsplan veranschlagt (bitte unter Angabe von Haushaltstiteln und nach Jahren aufschlüsseln)?
Zur Beantwortung der Frage wird auf die veröffentlichten und im Internet abrufbaren, vom Landtag beschlossenen Haushaltspläne verwiesen. Die Baumittel der Finanzverwaltung sind dort – neben der oben erwähnten Anlage S für Große Baumaßnahmen – insbesondere jeweils in den Kap. 06 012, Kap. 06 043 und Kap. 06 054 unter Tit. 701 01 (Kleine Baumaßnahmen) und Tit. 710 00 (Hochbaumaßnahmen) enthalten. Im Jahr 2021 wurden der Finanzverwaltung zudem Baumittel aus dem sog. Coronainvestitionsprogramm (Kap. 13 18) zu Verfügung gestellt.
5.b) In welcher Höhe wurde tatsächlich investiert (bitte unter Angabe von Haushaltstiteln und nach Jahren aufschlüsseln)?
Es wird auf die Übersicht in Anlage 7 verwiesen.
5.c) Wie begründet die Staatsregierung die Differenz aus Frage 5 a und 5 b?
Alle zur Verfügung stehenden Haushaltsmittel werden für entsprechende Baumaß- nahmen verwendet. Die Realisierung von Mehr- bzw. Minderausgaben in den einzelnen Haushaltsjahren ist grundsätzlich mit der Tatsache verbunden, dass Planungs- und Bauleistungen nicht in dem Haushaltsjahr abgerechnet werden können, in dem sie beauftragt wurden. Die Gründe für Abweichungen zwischen den Ist-Ausgaben und den veranschlagten Haushaltsmitteln sind vielfältig und können nicht abschließend aufgezählt werden. Insbesondere hängt der Mittelabfluss an den erforderlichen Kapazitäten der Staatlichen Bauämter und einem erfolgreichen Baufortschritt. Darüber hinaus ist festzustellen, dass bei Ausschreibungen regelmäßig keine oder – aufgrund der allgemeinen Marktlage – zu hohe Angebote („Abwehrangebote“) eingehen. In der Ausführungsphase von Maßnahmen kommt es auch sporadisch zu Verzögerungen durch die ausführenden Firmen. Bei Maßnahmen, die sich über mehrere Jahre erstrecken, erfolgt die Mittelverwendung nicht im Jahr der ursprünglich vorgesehenen Verwendung der Haushaltsmittel zu einer Mittelverwendung, sondern erst in Folgejahren nach Eingang der Abschlussrechnung.
6.a) Bei welchen Gebäuden der Finanzverwaltung wurden seit 2020 Mängel festgestellt, die gegen arbeitsrechtliche oder arbeitsschutzrechtliche Vorschriften verstoßen (bitte unter genauer Nennung des jeweiligen Gebäudes und Mangels)?
Es wird auf die Übersicht in Anlage 8 verwiesen. Dort ist eine Übersicht über Gebäude, bei denen seit 2020 Mängel festgestellt wurden und zu denen Handlungsbedarf in Bezug auf arbeitsrechtliche oder arbeitsschutzrechtliche Vorgaben besteht, abgebildet. Vorhandene Mängel sollen schnellstmöglich im Rahmen der Möglichkeiten und Mittel abgestellt werden.
6.b) Welche Erkenntnisse liegen der Staatsregierung über eine Belastung mit Asbest in Gebäuden der Finanzverwaltung vor (bitte unter Nennung des jeweiligen Gebäudes)?
Eine Asbestbelastung liegt in folgenden Gebäuden der Finanzverwaltung vor:
– Finanzamt Ingolstadt, Esplanade 3, 85049 Ingolstadt
– Finanzamt München, Karlstraße 9–11 sowie 13–17, 80333 München
Bei den vorgenannten Gebäuden wurde eine Asbestbelastung in den Fluren festgestellt. In den Diensträumen selbst liegt diese nicht vor. Zur Beseitigung wurden bereits entsprechende bauliche Maßnahmen ergriffen.
7.a) Gibt es eine Prioritätenliste der Staatsregierung zur Sanierung bzw. Modernisierung der Gebäude der Finanzverwaltung?
7.b) Wenn ja, wie lautet diese (bitte mit Nennung der priorisierten Objekte und Sanierungszeitraum)?
7.c) Nach welchen Kriterien erfolgt die Priorisierung von Sanierungsmaßnahmen für Gebäude der Finanzverwaltung?
8. Wie hoch ist der aktuelle Sanierungsstau in Euro bei den Liegenschaften der Finanzverwaltung insgesamt?
Die Fragen 7 a bis 8 werden aufgrund des Sachzusammenhangs gemeinsam beantwortet.
Es wird auf die Vorbemerkung verwiesen.