
Am 29.07.2019 befragte ich die Staatsregierung bezüglich dem Stand der steuer- und strafrechtlichen Aufarbeitung von Cum Ex (I). Meine Fragen wurden am 03.09.2019 von dem Staatsministerium der Finanzen und für Heimat beantwortet:
Meine Vorbemerkung:
Mithilfe von Cum-Ex-Geschäften wurde nach Meinung von Expertinnen und Experten der „größte Steuerraub in der Geschichte Europas“ (Handelsblatt, 26.10.2018) verübt.
Bei Cum-Ex-Geschäften erwirkten Anlegerinnen und Anleger die mehrfache Erstattung von Kapitalertragsteuer durch Leerverkäufe von Aktien, obwohl nur einmal Kapitalertragsteuer abgeführt wurde.
Bisher ist unklar, wie hoch der Steuerschaden aus den Cum-Ex-Geschäften in Deutschland tatsächlich ist. Nach Informationen des Recherchenetzwerks CORRECTIV und Berechnungen von Professor Dr. Christoph Spengel von der Universität Mannheim beläuft sich der Steuerschaden auf ca. 12 Mrd. Euro in Deutschland.
Seit 2012 hat der Gesetzgeber diese Geschäfte erschwert und eine gesetzliche Regelung erlassen, die Cum-Ex-Geschäfte verhindern soll. Parallel läuft seit 2012 auch die juristische Aufarbeitung des Cum-Ex-Skandals. Dennoch weisen Medienberichte darauf hin, dass mit ähnlich gelagerten Fallkonstruktionen weiter Geschäfte gemacht werden.
Ich frage die Staatsregierung:
1.1 In wie vielen Fällen bei Verfahren oder Verdachtsmomenten zu Cum-Ex-Geschäften wurden den Strafverfolgungs- und Finanzbehörden in Bayern konkrete Hinweise oder Verdachtsfälle vonseiten der Bundesbehörden mitgeteilt (bitte aufgeschlüsselt nach Jahr und jeweiliger Behörde angeben)?
Bei der Aufarbeitung der Cum-Ex-Gestaltungen tauschen sich die bayerischen Finanzbehörden regelmäßig über Erkenntnisse zu Verdachtsfällen auch mit Bundesbehörden aus. Statistische Aufzeichnungen hierzu werden nicht geführt.
1.2 Welche Tatbestände bei Aktiengeschäften müssen erfüllt sein, damit ein Sachverhalt durch die Staatsregierung als Verdachtsfall in Bezug auf ein Cum-Ex-Geschäft eingestuft wird?
Im Grundfall eines Cum-Ex-Geschäfts hat ein Leerverkäufer Aktien vor dem Dividendenstichtag verkauft, mit denen er sich nach dem Dividendenstichtag eindeckte und diese an den Leerkäufer lieferte. Infolgedessen wurde eine einmal abgeführte Kapitalertragsteuer von den Finanzbehörden mehrfach erstattet bzw. angerechnet. Die Einstufung als Verdachtsfall im steuerstrafrechtlichen Sinn erfolgt, wenn die zuständige Staatsanwaltschaft bei einem Cum-Ex-Fall ein Strafverfahren wegen des Verdachts der Steuerhinterziehung eingeleitet hat.
1.3 Bei welchen Tatbeständen wird zumindest von einem Verdachtsmoment ausgegangen?
Die Relevanz von Indizien ist abhängig von der konkreten Fallgestaltung. Entscheidend ist die Zusammenschau mehrerer Faktoren im Wege der Einzelfallbetrachtung. Anhaltspunkte für eine intensivere Prüfung können z. B. folgende Indizien sein: hohe Kapitalertragsteueranrechnung aus Dividenden (wenn Umlaufvermögen), Käufe und Verkäufe mit identischer, hoher Stückzahl, viele Trades deutscher Aktien um den Tag der Hauptversammlung, kurze Haltedauer, Absicherungsgeschäfte ohne Kapitalertragsteueranrechnung (Verlustgeschäft).
2. Welche Akteure waren nach Kenntnis der Staatsregierung an den Cum-Ex-Geschäften beteiligt (bitte Anzahl untergliedert nach natürlichen Personen, Personengesellschaften, Banken, Genossenschaftsbanken, Sparkassen,
Investmentfonds und sonstigen Kapitalgesellschaften angeben)?
An möglichen Cum-Ex-Geschäften in Bayern waren nach bisherigen Erkenntnissen sieben Kreditinstitute, 15 Investmentfonds und acht (sonstige) Kapitalgesellschaften sowie ggf. dahinterstehende Privatpersonen beteiligt.
3.1 Ab welchem Zeitraum bestünde nach Kenntnis der Staatsregierung bei Verdachtsfällen in Bayern mit Cum-Ex-Bezug ein Verjährungsrisiko sowohl für die strafrechtliche Verfolgung als auch die steuerrechtliche Rückforderung (bitte begründen, nach Art des Verjährungsrisikos sowie Eintritt der möglichen Verjährung tabellarisch aufführen und die Anzahl der Verdachtsfälle angeben)?
Ansprüche aus einem Steuerschuldverhältnis unterliegen besonderen Verjährungsfristen. Dabei kommt es für den Eintritt sowohl der Festsetzungs- als auch der Zahlungsverjährung auf die jeweiligen Umstände des konkreten Einzelfalls an. Ebenso verhält es sich mit steuerstrafrechtlichen Verfolgungsansprüchen. Die Festsetzungsverjährung beträgt in Fällen der Steuerhinterziehung zehn Jahre. In ersichtlich verjährungsbedrohten Fällen wurden die notwendigen verjährungsunterbrechenden Maßnahmen ergriffen.
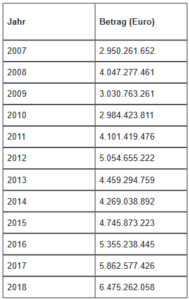
3.2 Wie viel Kapitalertragsteuer ist durch die Landesfinanzbehörden seit 2007 jeweils pro Jahr eingenommen wurden?
Das Steueraufkommen zur Kapitalertragsteuer für die Jahre 2007–2018 in Bayern ist nachfolgender Tabelle zu entnehmen.
3.3 Wie viel davon entfällt auf börsennotierte Aktiengesellschaften mit Sitz in der Bundesrepublik Deutschland?
Aufzeichnungen hierzu werden nicht geführt.
4.1 Wie viel Kapitalertragsteuer ist durch die Landesfinanzbehörden seit 2007 jeweils auf die Einkommen- oder Körperschaftsteuer angerechnet bzw. rückerstattet worden?
Aufzeichnungen hierzu werden nicht geführt.
4.2 Wie hoch ist davon der Anteil, der auf börsennotierte Aktiengesellschaften mit Sitz in der Bundesrepublik Deutschland entfällt?
Aufzeichnungen hierzu werden nicht geführt.
5.1 Wie viel Kapitalertragsteuer ist durch die Landesfinanzbehörden seit 2007 an institutionelle Anleger (bspw. Banken, Sparkassen, Investmentfonds etc.) rückerstattet bzw. auf die Einkommen- oder Körperschaftsteuer angerechnet worden (bitte den auf die Kapitalertragsteuer entfallenden Anteil mit angeben)?
Aufzeichnungen hierzu werden nicht geführt.
5.2 Welche Verfahren existieren bei den Landesfinanzbehörden, um den Anspruch auf Erstattung der Kapitalertragsteuer hinsichtlich des Bestehens und der Höhe des Anspruchs auf Rechtmäßigkeit hin zu überprüfen (bitte die jeweiligen Zuständigkeiten mit angeben)?
Eine Anrechnung von Kapitalertragsteuer erfolgt gemäß § 36 Abs. 2 Nr. 2 Satz 2 Einkommensteuergesetz (EStG) nur, wenn die in § 45a Abs. 2 oder 3 EStG bezeichnete Bescheinigung vorgelegt wird. Ab 2017 reicht es in Fällen des § 32d Abs. 4 und 6 EStG aus, wenn die Bescheinigung auf Verlangen vorgelegt wird. Hierbei handelt es sich jedoch um Bereiche, bei denen die Kapitaleinkünfte im Privatvermögen erzielt werden, sodass aus Sicht der Steuerverwaltung keine Missbrauchsgefahr in Sachen Cum Ex besteht. In Erstattungsfällen dient ebenfalls die Bescheinigung nach § 45a EStG als Nachweis.
5.3 Haben sich, sofern V erfahren zur Prüfung der Rechtmäßigkeit des Bestehens und der Höhe des Anspruchs für die Erstattung von Kapitalertragsteuern existieren, diese infolge des Cum-Ex-Skandals verändert (bitte die Änderungen mit angeben)?
Vgl. Antwort zu 5.2.
6.1 In wie vielen Fällen haben die Landesfinanzbehörden seit 2007 die Erstattung bzw. Anrechnung von Kapitalertragsteuer auf die Einkommen- oder Körperschaftsteuer aufgrund von Cum-Ex-Geschäften verweigert (bitte Anzahl der Fälle getrennt nach Jahr und Höhe der beantragten Erstattung bzw. Anrechnung angeben)?
Seit 2007 ist eine Auszahlung/Anrechnung von Kapitalertragsteuern im Zusammenhang mit Cum-Ex-Geschäften in einem Fall nicht erfolgt.
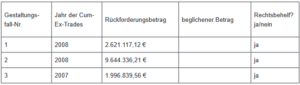
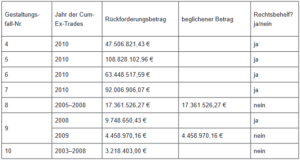
6.2 In wie vielen Fällen haben die Landesfinanzbeh örden seit 2007 bereits an Steuerpflichtige erstattete bzw. auf die Einkommen- oder Körperschaftsteuer angerechnete Kapitalertragsteuer aufgrund von Cum-Ex-Geschäften zurückgefordert (bitte Anzahl der Fälle getrennt nach Jahr, Höhe der zurückgeforderten Beträge, Höhe der tatsächlich erhaltenen Rückzahlung sowie Anzahl und Art der von den Steuerpflichtigen eingelegten Rechtsbehelfe aufgliedern)?
In folgender Übersicht werden die geltend gemachten Rückforderungen gegenüber den Steuerpflichtigen dargestellt:
7.1 In wie vielen Fällen seit 2007 haben die Landesfinanzbehörden in Bayern aufgrund des Vorliegens von Cum-Ex-Geschäften Steuerbescheide mit einer Nebenbestimmung versehen, die eine zukünftige Rückforderung ermöglicht (bitte Anzahl der Steuerbescheide mit Nebenbestimmungen aufgrund von Cum-Ex-Geschäften getrennt nach Jahr und Art der Nebenbestimmung angeben)?
Regelmäßig wurden die Steuerbescheide mit dem Vorbehalt der Nachprüfung (VdN) i. S. d. § 164 Abgabenordnung versehen.
7.2 Wie wird dabei verfahrenstechnisch sichergestellt, dass keine Verjährung eintritt?
Die Verjährung von Steueransprüchen wird in Fällen gehemmt, die sich – unabhängig von Vorläufigkeiten oder Vorbehalt der Nachprüfung – in einer Betriebs- oder Fahndungsprüfung befinden. Die Verjährung wird nach § 171 Abs. 4 (Betriebsprüfungen) bzw. § 171 Abs. 5 (Fahndungsprüfungen) Abgabenordnung so lange gehemmt, bis die
Steuerbescheide, die aufgrund der Prüfungen ergehen, unanfechtbar geworden sind.
Es befinden sich alle offenen Fälle, in denen sich ein Verdacht auf Cum-Ex-Gestaltungen ergab, derzeit in Prüfung durch die Betriebsprüfung oder durch die Steuerfahndung.
8.1 In wie vielen Fällen von Cum-Ex-Geschäften seit 2007 war eine Rückforderung der bereits erstatteten bzw. auf die Einkommen- bzw. Körperschaftsteuer angerechneten Kapitalertragsteuer aufgrund verfahrensrechtlicher Gründe (insb. Festsetzungs- oder Anrechnungsverjährung) nicht mehr möglich (bitte Anzahl der Fälle getrennt nach Jahr und verfahrensrechtlichem Grund getrennt angeben)?
In Bayern sind derartige Fälle bislang nicht bekannt.
8.2 In wie vielen Fällen von Cum-Ex-Geschäften wurden seit 2007 zwischen Landesfinanzbehörden und den Steuerpflichtigen zur Klärung des Sachverhaltes tatsächliche Verständigungen oder anderweitige Absprachen getroffen (bitte Anzahl der Fälle getrennt nach Jahr und Höhe der betroffenen Kapitalertragsteuer sowie endgültig festgesetzter Kapitalertragsteuer angeben)?
Tatsächliche Verständigungen oder anderweitige Absprachen wurden nicht getroffen.