
Hier zum Download
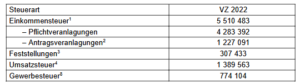
Ich frage die Staatsregierung, wie sich die Fallzahlen in der Finanzverwaltung im Veranlagungszeitraum 2022 bis 2024 entwickelt haben (bitte in absoluten Zahlen pro Jahr angeben), wie
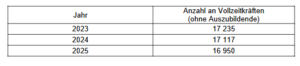
hoch war der gesamte Personalbestand der bayerischen Finanzverwaltung (inkl. der Finanzämter) jeweils zum 1. Januar der Jahre 2023, 2024 und 2025 in Vollzeitäquivalenten und wie lange war im Jahr 2024 die durchschnittliche Bearbeitungsdauer von Steuererklärungen im Bereich der Einkommensteuer für Selbstständige und Personengesellschaften?
Antwort des Staatsministeriums der Finanzen und für Heimat
Hinsichtlich der Beantwortung der Anfrage wird auch auf Drs. 18/27942, 18/24950, 19/744 verwiesen, welche ebenso (in gleicher Reihenfolge) Auskünfte zur Fallzahlentwicklung der Finanzämter, zur Personalausstattung und zu den Bearbeitungszeiten einer Steuererklärung enthalten.
Entwicklung der Fallzahlen
Die Fallzahlen für den Veranlagungszeitraum (VZ) 2022 wurden zum Ende des zweiten auf den VZ folgenden Jahres ermittelt. Die Bearbeitung der VZ 2023 und 2024 ist noch nicht abgeschlossen.
Entwicklung der Ist-Besetzung in der Steuerverwaltung
Nachfolgende Tabelle stellt die Entwicklung der Ist-Besetzung an den Finanzämtern und dem Landesamt für Steuern für die Jahre 2023 bis 2025 (jew. zum Stichtag 1. Januar) dar:
Bearbeitungsdauer einer Steuererklärung im Berichtsjahr 2024
Nachfolgende Tabelle stellt die kumulierte Durchlaufzeit (Veranlagungszeiträume 2023 und 2022) einer Einkommensteuererklärung bzw. Feststellungserklärung im Berichtsjahr 2024 in Tagen dar:
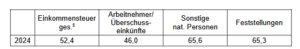
Die tatsächliche Bearbeitungsdauer einer Steuererklärung unterliegt im Einzelfall dem Einfluss verschiedenster Faktoren. Hierzu zählen unter anderem die aktuellen Gegebenheiten vor Ort (z. B. akuter Arbeitsanfall, notwendige Rückfragen beim Steuerpflichtigen, organisatorische oder technische Änderungen etc.). In den letzten Jahren war ein Anstieg der Laufzeiten zu verzeichnen. Ursachen hierfür sind neben den Krisensituationen (Corona- und Energiekrise) der letzten Jahre und den besonderen Versteuerungstatbeständen (z. B. Kurzarbeitergeld) auch die gesetzlich verankerten Fristenverschiebungen für die Abgabe der Steuererklärungen und damit einhergehend der geballte Erklärungseingang zu einem späteren Zeitpunkt. Die Finanzämter sind sich ihrer Verpflichtung als Dienstleister für die Steuerbürger bewusst und haben das Ziel, dieser Anforderung gerecht zu werden. Dazu gehört auch eine zeitnahe Bearbeitung der Steuerfälle. Es wurden daher verschiedene Maßnahmen zur Verbesserung der Laufzeiten ergriffen, u. a. durch eine verbesserte IT-Unterstützung
____
1 Fallzahlen: Pflichtveranlagungen Arbeitnehmer/Überschusseinkünfte und sonstige natürliche Personen
(Allgemeine Veranlagung und Personengesellschaften) zuzüglich bis zum Ende 2024 eingegangene An-
tragsveranlagungen
2 Aufgrund der variablen Zahl der Antragsveranlagungen ist die Ermittlung der konkreten Fallzahlen
schwierig → als Sollzahl wird daher hilfsweise die Zahl der eingegangenen Erklärungen zum 31.12. des
Zweitfolgejahres verwendet
3 Allgemeine Veranlagung und Personengesellschaften
4 Allgemeine Veranlagung, Personengesellschaften und Körperschaften